怎么做
客户接受报价后,核对其确认的商品、价格、数量、贸易术语及付款要求,再起草 PI。写清独立编号、收款信息、付款比例和有效期,核对数字金额与英文大写后再签发。
会得到什么
你会得到用于确认拟交易和安排付款的形式发票。它记录双方此时商定的内容,并与后续根据实际发货制作的商业发票区别开来。
用远单怎样更快
远单可带入客户已接受的买卖方和商品条款,让业务员重点检查 PI 独有的付款与银行字段。客户要求修改时,保留前一签发版本,避免混淆。
业务场景与适用时点
形式发票通常用于客户接受报价后确认拟交易内容,并帮助双方安排付款与履约。它不等于实际出运后的商业发票。若客户要求分批发货,可在 PI 写清整体约定与交付安排;实际发货数量仍以后续记录为准。
填写示例
演示 PI 编号 PI-2026-001,卖方 Harbor Light Export Co., Ltd.,买方 ABC Trading LLC,商品 AD-01 共 500 件,每件 USD 18.60,拟交易总额 USD 9,300.00。付款为 30% T/T 预付款,70% 发货前付清;交期从收到预付款起算 30 天。示例仅说明字段关系。
金额或数量复算
拟交易金额为 500 × 18.60 = USD 9,300.00。若实际首批只发 80 件,PI 的整体拟交易数量不应被悄悄改成 80 件;后续商业发票按首批真实数量计算。付款比例也要按合同约定的基数核对,不能只复制百分比。
签发后注意事项
PI 常被客户用于内部审批或安排付款,因此卖方名称、收款主体和金额表达应保持一致。若客户只接受部分商品,应先确认新的商品行和总额,再更新 PI;不能让正文显示新数量而附件仍保留旧价格。收到预付款后,还要按双方约定确认交期的起算日。公开模板中的银行字段仅说明所需栏目,任何真实账户都须通过可信渠道核验,尤其在客户收到变更账户通知时。
常见错误
- 把 PI 编号沿用报价编号,造成文件身份混乱。
- 客户未确认报价就提前签发 PI。
- 付款条款只写 T/T,不写比例与时间。
- 把 PI 的拟交易数量误写为某次实际发货数量。
操作顺序
- 取得客户接受的报价版本。
- 核对买卖方、规格、数量、价格和交货条款。
- 补齐 PI 专属的付款、银行和有效期信息。
- 复核合计与英文大写,再签发独立编号的文件。
字段复核
PI 使用新编号;写 PI 签发日;写客户确认或付款期限;与接受报价的卖方一致;与客户确认的买方一致;与接受报价逐项核对;写拟交易数量;沿用已接受的价格;复核 PI 总额;按本次 PI 金额重算;核对接受的术语和地点;付款安排应足够执行;写清交期起算条件;写拟定包装而非实测重量;客户有要求时列明;付款所需信息人工确认。
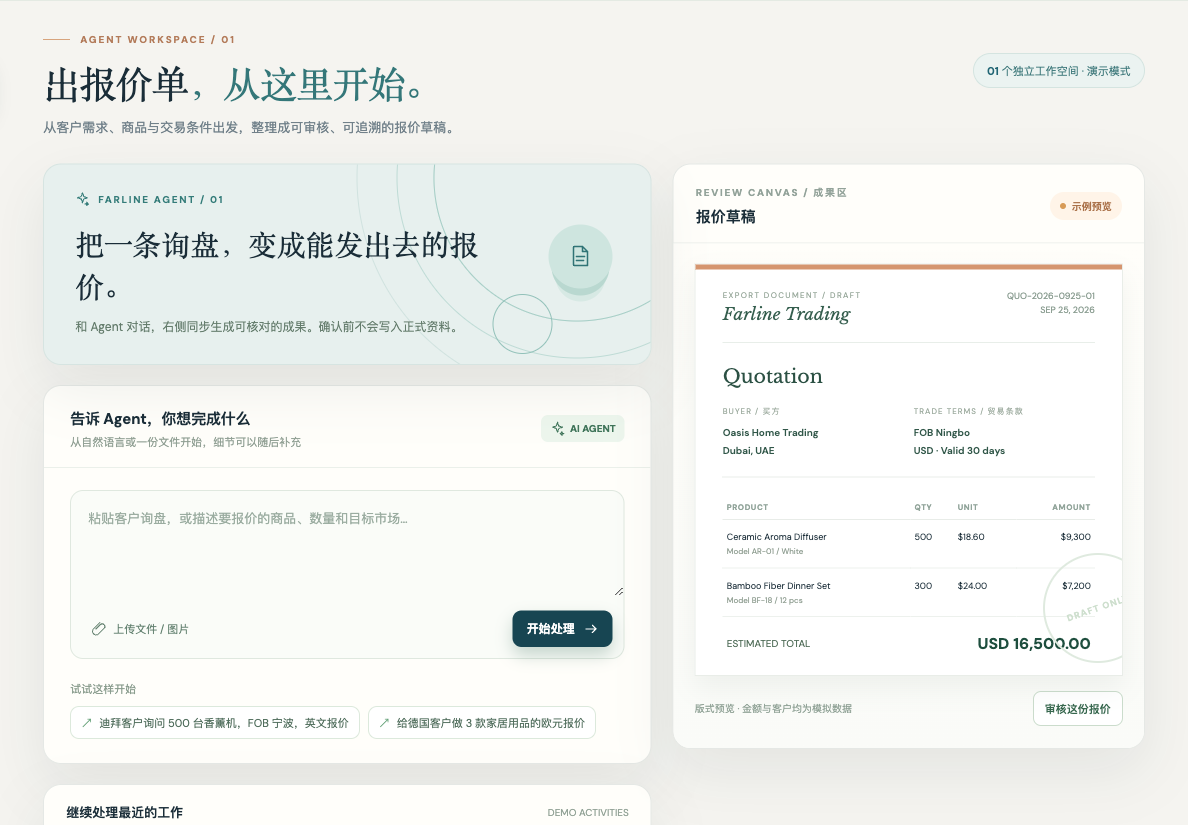
工作台界面示意
相关资源
按业务主题继续
常见问题
形式发票生成应从哪一步开始?
先客户接受报价后建立独立已确认的交易记录,再核对本次客户需求与来源资料。
形式发票生成有哪些必须人工核对的内容?
重点是PI 拥有自己的编号与版本;未知字段应保留待补充。
形式发票生成完成后会留下什么?
远单会付款条款和有效期再次确认,便于后续查看与复核。
形式发票生成可配合哪份资源使用?
可继续查看形式发票模板,核对对应字段和示例。