怎么做
先拿到本次真实发货的商品和数量,再确认适用单价、贸易条件及买卖方。只为这次发货计算金额;若分批发货,逐批核对累计数量和已开发票,避免重复或超量。
会得到什么
你会得到独立编号的商业发票,列出本次发货商品、数量和金额。它应与本次装箱单对得上,而不应直接复制 PI 中的全部拟交易数量。
用远单怎样更快
远单复用已核对的交易资料,同时按本次发货数量重新核算金额与英文大写,并提示与装箱单不一致的地方。业务员只需处理真实差异和必填补充项。
业务场景与适用时点
商业发票应说明本次实际发货的货物和金额。即使客户已接受 500 件的整体交易,首批只发 80 件时,这一张 CI 通常只列本批 80 件。它有自己的编号和签发日期,并应与对应装箱单、运输资料一致。
填写示例
演示 CI-2026-001 对应首批 AD-01 共 80 件,仍按 USD 18.60 / pc 计算,本次金额 USD 1,488.00。卖方 Harbor Light Export Co., Ltd.,买方 ABC Trading LLC,术语 FOB Shanghai, Incoterms® 2020。示例未填写真实海运提单号或银行账户,因为这些数据必须从实际资料核对。
金额或数量复算
本批金额计算为 80 × 18.60 = USD 1,488.00,英文大写应按本批金额写为 US DOLLARS ONE THOUSAND FOUR HUNDRED EIGHTY-EIGHT ONLY。若还有第二批,分别核对每批实际数量,并与双方确认的总数量比较,避免重复开票或累计超量。
签发后注意事项
制作 CI 前,应取得本次发货确认,而不能只看客户最初接受的数量。若一批货包含不同型号、不同单价或不同原产地,应逐行列明,避免用一个总价掩盖商品差异。发票金额还要与实际交货条款相符;运费、保险费是否单列,应依合同和报关要求处理。修改已发给客户的商业发票时,应清楚标识更正版本,并通知使用该文件的物流和客户联系人。若买方名称或收货地址临时变化,还应确认是否需要重新审核报关与运输资料,不能只在发票上单独修改。
常见错误
- 把 PI 上的 500 件直接复制到首批商业发票。
- 商业发票与装箱单的本批数量不一致。
- 更改本批数量后忘记重新计算金额大写。
- 商业发票编号、日期或签章误用 PI 的资料。
操作顺序
- 先取得本次真实发货记录。
- 只选本批实际商品、数量与适用单价。
- 与装箱单逐项核对品名、件数和唛头。
- 核算金额与文字总额,再签发独立 CI。
字段复核
CI 使用独立发票编号;写本次开票日期;报价有效期通常不适用;核对实际出口主体;核对商业发票买方;只列本次发货商品;只列实际发货数量;对照交易价格核对;按本次数量计算;按本次发票金额重算;核对申报的交货条款;按合同执行情况填写;核对实际出运日期;与本次装箱资料一致;对应本次外箱唛头;仅在交易需要时列示。
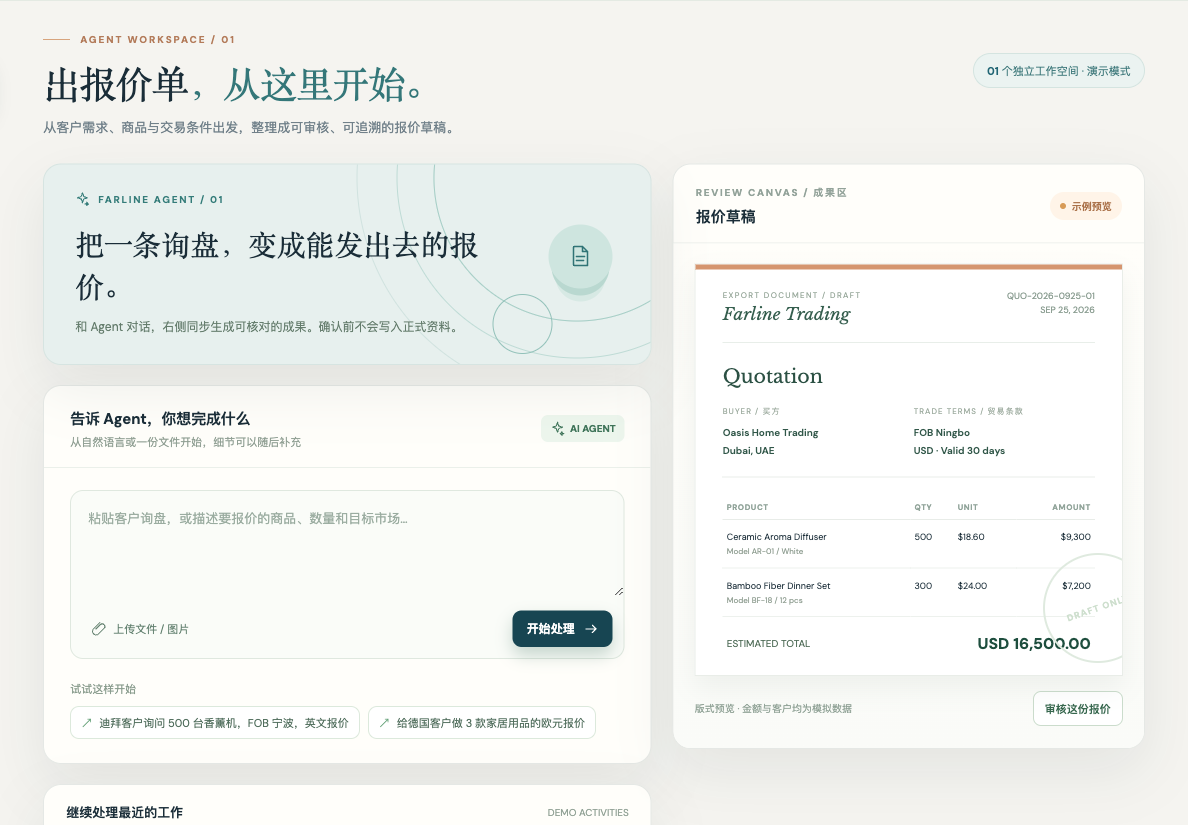
工作台界面示意
相关资源
延伸阅读
按业务主题继续
常见问题
商业发票生成应从哪一步开始?
先关联本次实际本次发货记录,再核对本次客户需求与来源资料。
商业发票生成有哪些必须人工核对的内容?
重点是本批数量与金额独立核算;未知字段应保留待补充。
商业发票生成完成后会留下什么?
远单会累计出运超量时提示核对,便于后续查看与复核。
商业发票生成可配合哪份资源使用?
可继续查看商业发票模板,核对对应字段和示例。